Олександр Карпов, директор Асоціації ЄМА, засновник Open API Group

Минулої зими, попри блекаути, платіжна інфраструктура країни працювала без суттєвих збоїв. Це результат спільної роботи банків, еквайрів, торговельних мереж і Нацбанку, і саме він дає підстави дивитися на наступну зиму спокійно. Але удари по енергетиці й дата-центрах тривають, тож 29 вересня ринок і регулятор обговорювали наступний рівень захисту. Його перший крок не потребує жодних технологій: готівка вдома.
Чому минула зима надихає
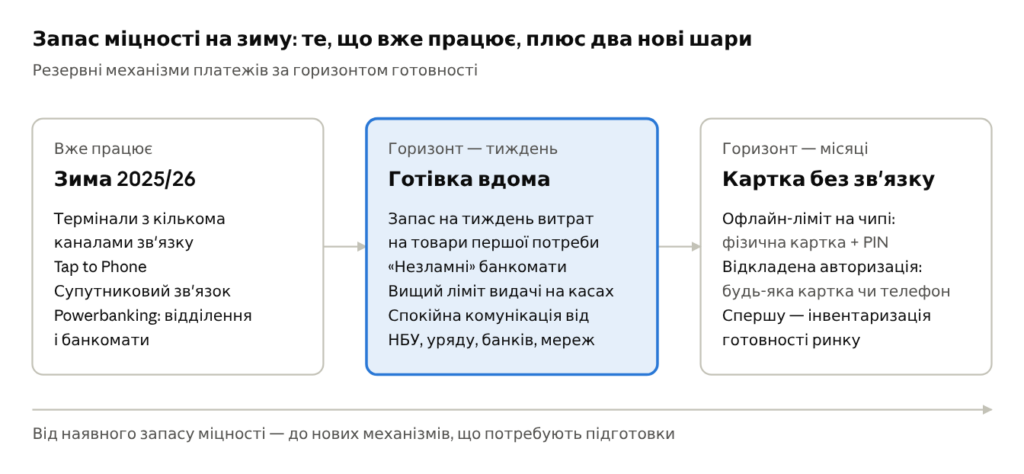
Більшість торговців працювала на Android-терміналах із кількома каналами зв’язку. Еквайри разом із великими мережами вчасно перемикали їх між мобільним інтернетом, Wi-Fi і, де доцільно, супутниковим зв’язком. Там, де стаціонарного термінала не було, виручав Tap to Phone. Ініціатива Power Banking, яку банки реалізували разом із Нацбанком, дала відділенням і банкоматам автономне живлення та зв’язок.
Вразливим місцем лишаються малі торговці з одним каналом зв’язку. У загальній кількості операцій їхня частка невелика, але саме для них і потрібен план Б.
Тож мова не про рятування системи, що падає. Мова про запас міцності для системи, яка свою стійкість уже довела.
Сценарій нуль: готівка
Найшвидший резерв не потребує ні оновлення терміналів, ні нових правил. Це запас готівки в кожному домогосподарстві й спокійна, узгоджена комунікація про нього від Нацбанку, уряду, банків і торговців. За наявності плану його можна розгорнути за тиждень.
Так роблять сусіди. Шведський Riksbank у березні порадив тримати 1 000 крон на дорослого, данський центробанк — 250 крон на особу. Фінляндія говорить про запас на кілька днів, Естонія й Латвія — на тиждень. Швеція з 1 липня ще й зобов’язала продуктові магазини та аптеки з касиром приймати готівку.
Для України логічно рахувати не довільну суму, а тижневі витрати родини на товари першої необхідності за даними Держстату. Таку цифру легко пояснити, і вона не провокує паніки.
До готівки вдома додаються банкомати й каси. Варто визначити коло «незламних» банкоматів, які працюватимуть за будь-яких обставин. А ліміт видачі готівки на касах, як у березні 2022 року, можна підвищувати в кризовому режимі. Готівка тут не конкурент картці, а ще один спосіб розрахуватися, коли інші недоступні.
Картка без зв’язку
Наступний рівень — офлайн-платежі карткою, і тут сусіди теж уже попереду. Швеція запустила їх 1 липня, Данія — у квітні в продуктових мережах, Латвія оголосила запуск 10 вересня. Норвегія, Естонія й Литва мають власні моделі, Фінляндія свою ще розробляє. Коли 21 травня процесинг у Данії лежав п’ять годин, продуктові мережі продовжували приймати оплату, зокрема телефоном.
Технічних шляхів два. Перший — офлайн-ліміт на чипі: картка сама схвалює невелику покупку без зв’язку з банком. Перевипускати картки не потрібно, ліміт оновлюється під час звичайної операції з PIN у банкоматі. Але працює це лише з фізичною карткою, а багато хто не тримав її в руках місяцями.
Другий — відкладена авторизація: термінал приймає будь-яку картку чи телефон і надсилає операцію до банку, щойно з’явиться зв’язок. Тут треба наперед домовитися, як фіксується сам факт збою і хто відповідає, якщо банк потім відмовить. Сусіди відповідали на це по-різному: галузевою угодою або законом.
Обидва механізми — це місяці підготовки, а не тижні. Тому вони доповнюють готівку, а не замінюють її.
Чого не знає ніхто
Щоб вирішити, що з цього робити і в якому порядку, потрібні спільні дані, а їх поки немає ні в кого. Яка частка українських карток підтримує офлайн-PIN і має ненульовий ліміт на чипі? Скільки терміналів уміють зберігати операції й надсилати їх пізніше? Що відбулося з авторизаціями в найгірший день минулої зими? Чи підключено stand-in обробку, коли платіжна система схвалює операції замість недоступного банку?
Тому ЄМА готує інвентаризацію: опитування емітентів, еквайрів і технологічних партнерів. Воно не передбачає заздалегідь ухваленого рішення. Цілком можливий висновок, що наявних заходів достатньо. Відповіді окремих установ не розголошуватимуться, узагальнену картину отримають усі учасники.
Тиждень і місяці
Порядок дій складається сам собою. Готівка — горизонт тижня, і починати можна вже зараз, зі спокійної комунікації. Офлайн-платежі карткою — горизонт місяців, і починати їх варто з інвентаризації того, що вже є на картках і терміналах.
Минула зима показала, що ринок уміє готуватися заздалегідь. Цієї зими досить зробити ще один крок у тому ж напрямі — і почати з найпростішого.