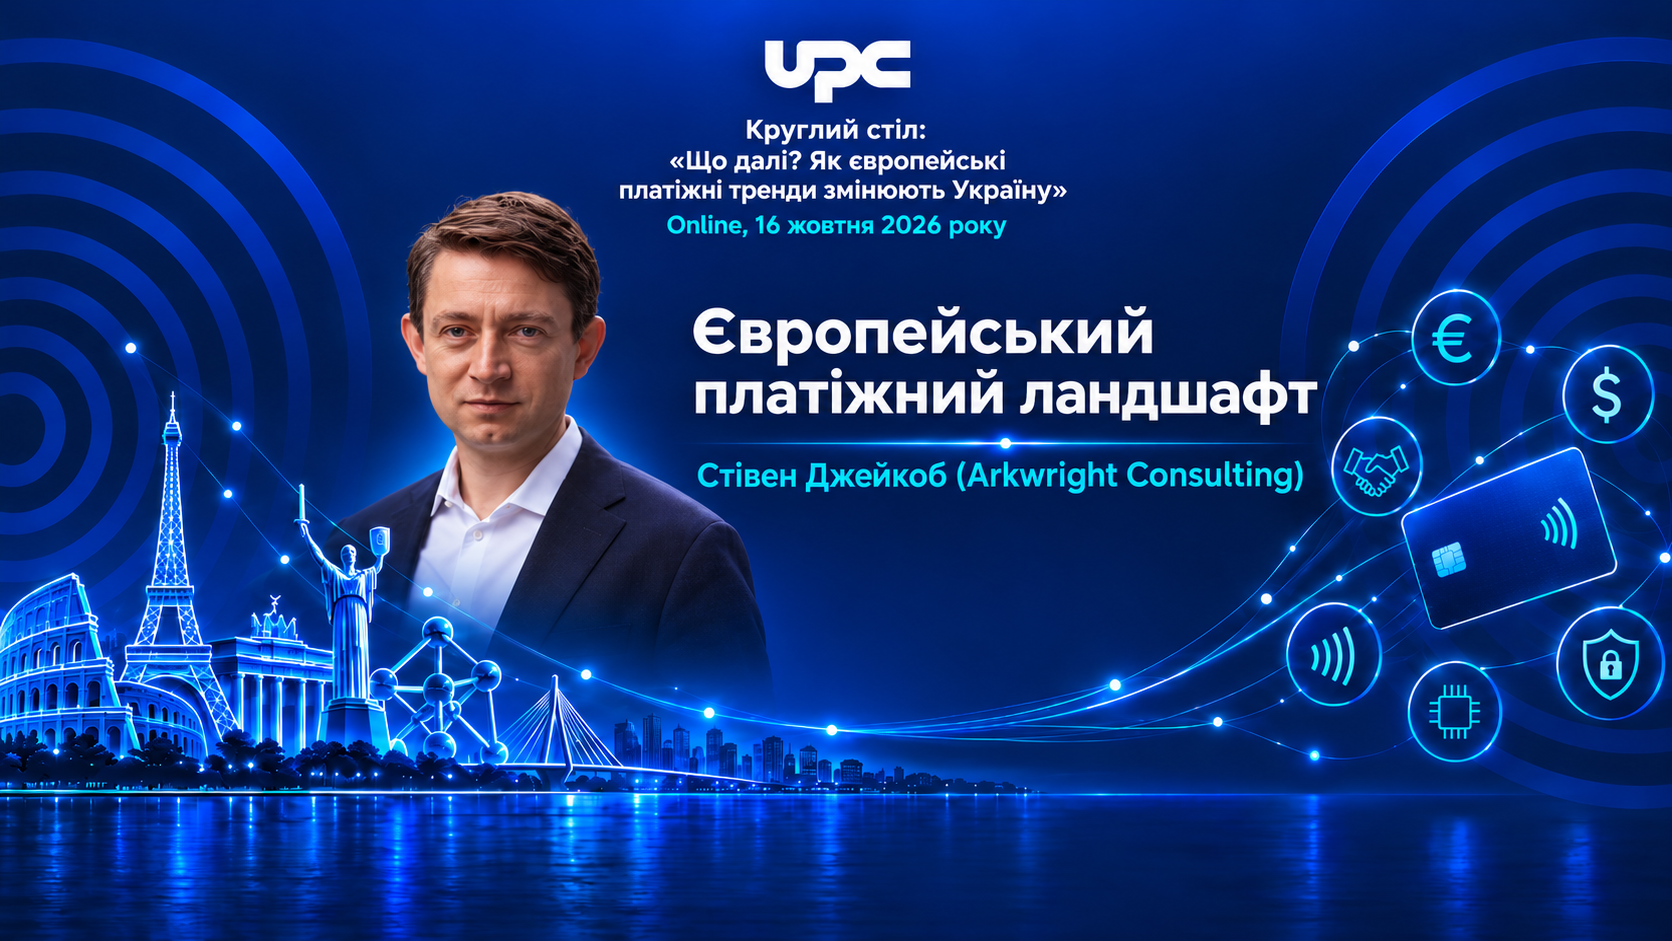
16 жовтня компанія Ukrainian Processing Center (UPC) провела круглий стіл «Що далі? Європейські платіжні тренди, що змінюють Україну», в рамках якого знані європейські експерти поділилася своїм баченням щодо розвитку платіжних технологій Європи і його впливу на український фінансовий ринок. Fintech Insider у циклі публікацій пропонує своїм читачам найцікавіші тези виступів на заході.
Першим спікером круглого столу був Стівен Джейкоб. Він є партнером Arkwright Consulting — консалтингової компанії зі стратегічного управління зі скандинавським корінням та офісами в Гамбурзі, Осло, Стокгольмі та Лондоні. Він заснував у компанії практику Payments & Digital Banking та протягом двадцяти років консультує банки, платіжні системи та фінтех компанії по всій Європі. Його експертиза охоплює розробку платіжних стратегій, зокрема впровадження нових платіжних методів, а також питання емісії та еквайрингу платіжних карток. Компанія Arkwright Consulting щороку готує та публікує European Mobile Payment Report, один із провідних аналітичних оглядів європейського ринку мобільних платежів.
За словами Джейкоба, європейський ринок платежів змінюється. Платіжні картки були основним рушієм розвитку безготівкових розрахунків протягом десятиліть і залишаються ним сьогодні. Однак у низці країн дедалі більшої популярності набувають миттєві міжрахункові платежі (A2A, account-to-account). Найближчі роки покажуть, чи зможе Європа створити власні платіжні екосистеми та зменшити свою залежність від міжнародних карткових платіжних систем.
Європейці користуються готівкою дедалі рідше. За останнє десятиліття кількість карткових операцій у країнах єврозони майже потроїлася, тоді як використання банкоматів суттєво скоротилося. Так, якщо в 2015 році мешканець зони євро знімав готівку в банкоматі в середньому 23 рази на рік, то в 2025 році – лише 14 разів. Натомість кількість карткових трансакцій за 10 років навпаки зросла – з 88 до 260.
За словами Стівена Джейкоба, пандемія COVID-19 стала каталізатором процесів, які й без того вже набирали обертів. Споживачі швидко звикли до цифрових каналів обслуговування, безконтактних платежів та онлайн-покупок, а бізнес адаптувався до нової реальності.
Особливо швидко зростає сегмент електронної комерції. Якщо раніше основна боротьба за клієнта точилася біля каси магазину, то сьогодні дедалі більша частка платіжних інновацій народжується саме в онлайн-середовищі, а також за місце в віртуальних гаманцях. Це створює нові можливості для фінтех-компаній та альтернативних платіжних сервісів.
Окрему увагу експерт приділив українському ринку, який виглядає значно більш просунутим, ніж багато хто звик вважати. За рівнем використання платіжних карток Україна вже сьогодні перебуває серед країн-лідерів Центральної та Східної Європи в частині використання карток та проведення електронних оплат. У середньому українці здійснюють більше карткових транзакцій на особу, ніж мешканці деяких західноєвропейських країн – приміром Німеччини, Австрії чи Італії.
На думку Джейкоба, це свідчить про високу готовність українських споживачів до впровадження нових фінансових сервісів. Український ринок не лише наздоганяє світові тенденції, а в окремих напрямках уже рухається в одному темпі з найбільш цифровими країнами регіону.
Водночас експерт зауважує, що майбутнє платежів не обмежується картками. У низці європейських країн частина платежів уже переміщується у мобільні застосунки та системи миттєвих переказів, через що традиційна карткова статистика не завжди відображає реальний рівень розвитку безготівкових розрахунків через відсутність методів збору повної інформації.
Попри розвиток фінансових технологій, європейський платіжний ринок залишається значною мірою залежним від міжнародних карткових систем. Сьогодні більшість карткових платежів у Європі проходить через інфраструктуру глобальних гравців. І хоча така модель багато років успішно працювала, дедалі більше політиків, регуляторів та фінансових інститутів ставлять питання про так званий платіжний суверенітет.
Йдеться не про відмову від міжнародних систем, а про бажання Європи мати власні конкурентні платіжні рішення та контролювати критично важливу фінансову інфраструктуру. Саме з цієї причини останніми роками активно обговорюються такі проєкти, як Wero та цифрове євро.
Однак Джейкоб застерігає від надмірного оптимізму. «Змагатися з Visa або Mastercard лише за рахунок політичної підтримки неможливо», – фактично резюмує експерт. Глобальні платіжні мережі мають колосальний масштаб, багаторічний досвід і значні ресурси для інновацій. Тому будь-яка альтернатива повинна пропонувати ринку реальну додану вартість.
Деякі з найуспішніших нових національних платіжних рішень у Європі побудовані на основі платежів «рахунок-до-рахунку» (A2A, account-to-account). Замість використання інфраструктури карткових платіжних систем кошти переказуються безпосередньо між банківськими рахунками платника та отримувача. Це може знизити витрати для торговців і забезпечує миттєве зарахування коштів.
Прикладами таких рішень є Swish у Швеції, BLIK у Польщі, Bizum в Іспанії та Vipps MobilePay у країнах Північної Європи. Разом вони обслуговують десятки мільйонів користувачів, а на своїх внутрішніх ринках стали повсякденними платіжними інструментами, які використовуються далеко не лише для переказів між фізичними особами.
За словами експерта, спільною рисою всіх успішних проєктів була здатність найбільших банків домовитися між собою та створити єдину пропозицію для ринку. А якщо нове рішення підтримують лише кілька установ, користувачі не бачать сенсу змінювати свої звички. Саме тому багато перспективних проєктів так і не змогли досягти масштабування, тоді як BLIK чи Bizum фактично стали національними стандартами. Саме кооперація, а не конкуренція між банками, стала головною передумовою їхнього успіху.
Співпраця банків є одним із факторів успіху, які Джейкоб визначив на основі досвіду успішних національних платіжних схем у Європі. Серед інших факторів:
- наявність чіткої переваги для споживачів, якої не пропонують існуючі платіжні методи;
- простий та інтуїтивно зрозумілий користувацький досвід;
- активне просування платіжного методу торговцями;
- стійка бізнес-модель для всіх учасників екосистеми, насамперед для банків.
Підсумовуючи розвиток європейського ринку, Стівен Джейкоб запропонував свій прогноз. Повноцінна загальноєвропейська платіжна система, здатна об’єднати весь континент, виглядає амбітною, але складною для реалізації метою. Натомість більш реалістичним сценарієм експерт вважає появу мережі взаємопов’язаних національних платіжних рішень. Нещодавно створена Європейська мережа платежів (European Network for Payments, ENP) є першим кроком у цьому напрямку. Іншими словами, майбутнє Європи може належати не одній платіжній системі, а федерації локальних платформ, які зберігатимуть власну ідентичність, але працюватимуть за спільними правилами та стандартами.
Для України цей сценарій відкриває нові можливості. По мірі інтеграції до європейського фінансового простору українським банкам та фінтех-компаніям дедалі важливіше не просто стежити за новими трендами, а й брати участь у формуванні нової платіжної архітектури Європи.
Отже, головний висновок виступу Стівена Джейкоба полягає саме в цьому: майбутнє платежів визначатимуть не окремі технології, а здатність ринку будувати спільні екосистеми, яким довірятимуть мільйони користувачів. В якісь мірі такою системою можна вважати стандарт QR НБУ, а також український Open Banking та інфраструктурний проєкт OneLinkUA, що реалізується компанією UPC і спрощує підключення TPP-компаній (надавачів послуг відкритого банкінгу) до банків та прискорює розвиток фінансового сектору в Україні.