Гела Слюсарчук, CBDO PSP Platon
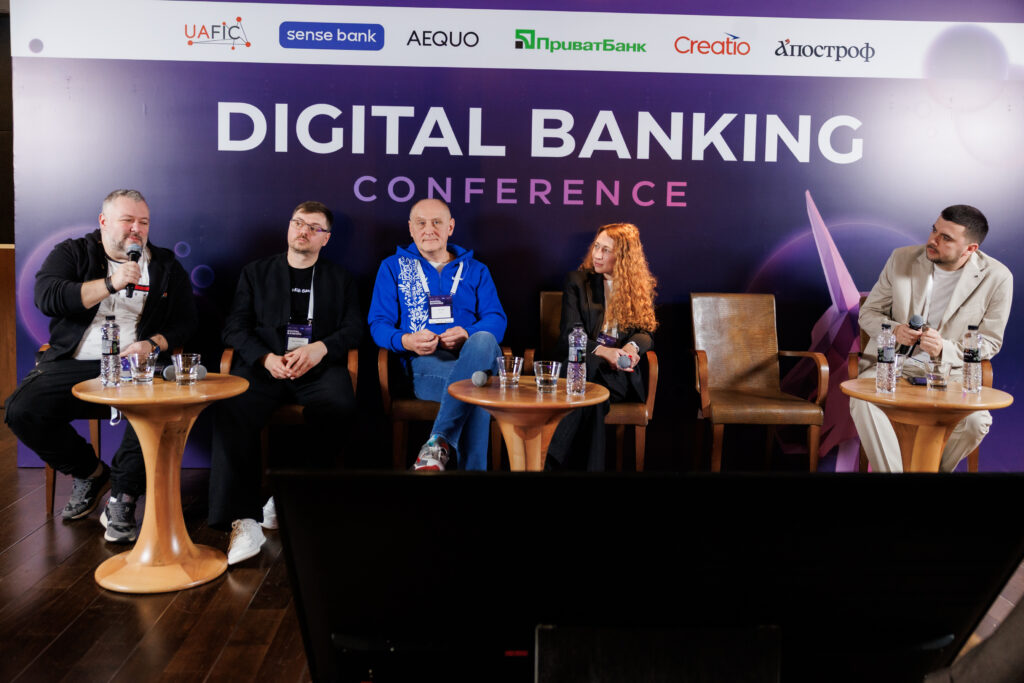
На конференції Digital Banking 2026 я мав нагоду взяти участь у панельній дискусії «Цифрова трансформація платіжного ринку», під час якої ми обговорювали, як змінюються очікування бізнесу від платіжних провайдерів, які технології визначатимуть наступний етап розвитку галузі та що сьогодні насправді потрібно клієнтам.
Деякі питання наштовхнули мене на думки, якими хотів би поділитися окремо. Зокрема, чому кабінет платіжного провайдера не варто сприймати як повноцінний інструмент бізнес-аналітики, чи справді штучний інтелект має стати обов’язковою частиною кожного цифрового продукту та яких змін українському платіжному ринку ще бракує.
Кабінет платіжного провайдера: зручний інструмент, але не центр бізнес-аналітики
Досвід компанії PSP Platon відрізняється від інших компаній. Більшість наших клієнтів майже не користуються кабінетом, бо здебільшого мають власні системи аналітики. Усю необхідну інформацію ми передаємо їм у колбеках і через API, і вони можуть будувати аналітику в себе.
Звісно, кабінет ми надаємо, але бачимо з досвіду, що у його користувачів немає надвеликих потреб. У наших клієнтів вони приблизно однакові: конверсія, аналітика помилок – це базові речі. Чи потрібно вбудовувати туди AI? Я не впевнений. Штучний інтелект ми використовуємо в інишх місцях.
Бізнесу потрібна єдина картина, а не десятки окремих дашбордів
Ми в PSP Platon вважаємо, що кабінет платіжної системи не може нормально використовуватися для аналітики. Справа в тому, що бізнес, який з нами працює, здебільшого має не лише оплати картками та по IBAN. Величезна частина припадає на офлайн-продажі або продажі з накладеним платежем «Нової пошти». Усі ці операції не потрапляють у наш кабінет.
Коли ти аналізуєш виключно кабінет платіжної системи, то отримуєш лише частину даних, і лише в тому розрізі, який надає цей конкретний кабінет. Потім ти заходиш у кабінет «Нової пошту» і там теж аналізуєш дані. Потім заходиш у свою систему і намагаєшся проаналізувати офлайнові операції. Для середнього й великого бізнесу це не працює.
Кабінет справді допомагає, але скоріше малому бізнесу. Великому бізнесу ця історія вже не дуже цікава. Йому необхідно аналізувати весь масив даних: усі оплати, усі замовлення, онлайнові й офлайнові, по кожній точці окремо, накладений платіж.
Тому, на мою думку, ця історія не може бути драйвером розвитку платіжного провайдера, якщо він збирається грати саме в сегменті середнього й великого бізнесу. Для малого бізнесу – так, бо йому дуже важко побудувати хоч якусь власну аналітику. Він завжди працює з інструментами, які вже існують, і не доробляє їх.
Що ще потрібно українському платіжному ринку
Технологічно ринок уже досить розвинений, тому очікувати на якусь одну революційну інновацію не варто.
Ймовірно, додатковий імпульс може дати розвиток відкритого банкінгу. Зокрема, розширення можливостей передачі інформації про платника, його рахунки та взаємодію з ними.
В іншому, щиро кажучи, я не бачу цифрових чи технологічних інновацій, які могли б радикально змінити ринок, бо він в Україні майже ідеальний.